Warren Buffett
L’Oracle d’Omaha – L’investisseur le plus admiré de l’histoire du capitalisme
Résumé en 30 secondes
Ce qu’il faut savoir, maintenant
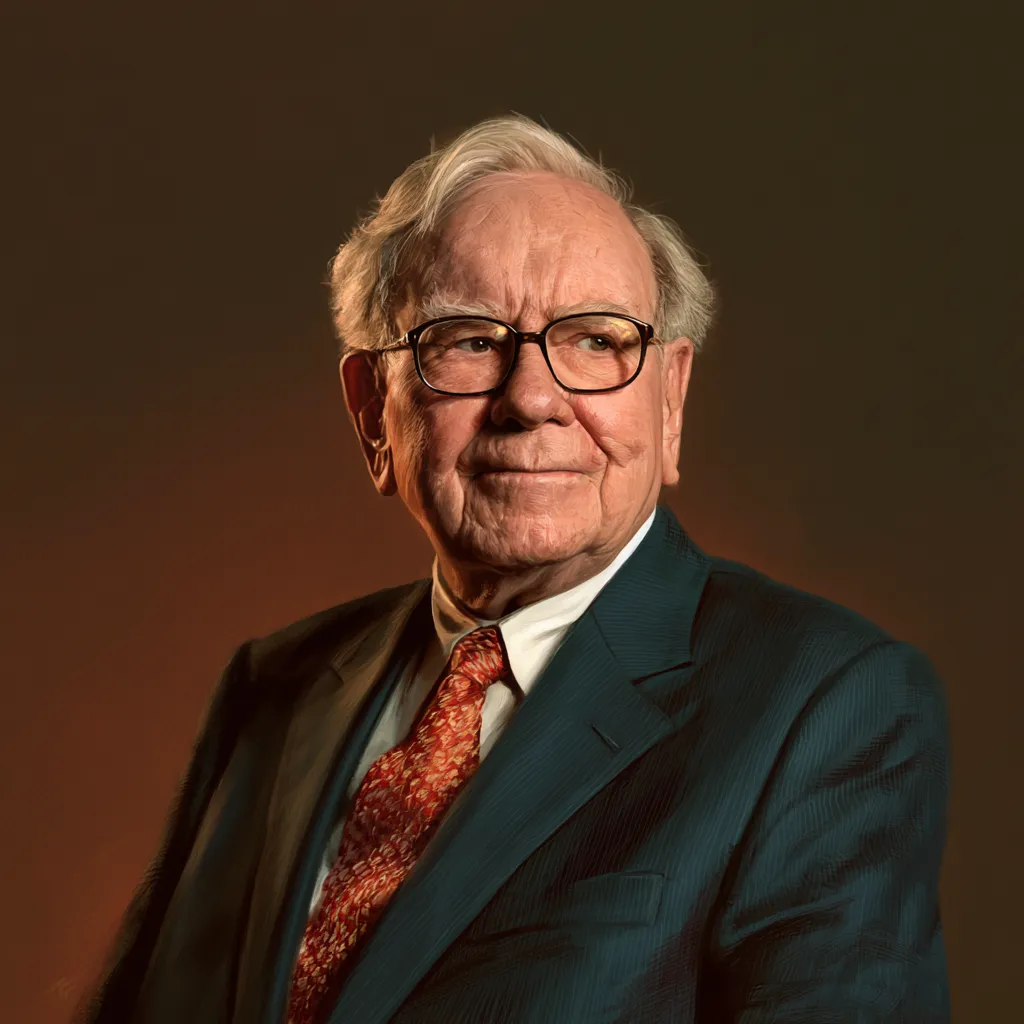
Warren Buffett a acheté sa première action à 11 ans, déclaré ses premières taxes à 13 ans, et construit la plus grande holding de l’histoire depuis Omaha, Nebraska — une ville que ses concurrents ne daignaient pas regarder. À 94 ans, il dirige toujours Berkshire Hathaway, valorisé plus de $1 000 milliards. Sa méthode : acheter des entreprises exceptionnelles à prix raisonnable, ne jamais vendre, et laisser les intérêts composés faire le travail pendant des décennies. Il a promis de donner 99% de sa fortune à des causes philanthropiques. Son partenaire de 60 ans, Charlie Munger, est décédé en novembre 2023. Buffett continue. La discipline prime sur le génie.
D’où il vient
Les origines qui ont tout façonné
Warren Edward Buffett naît le 30 août 1930 à Omaha, Nebraska, deuxième enfant de Howard Buffett, courtier en bourse et député républicain, et de Leila Stahl. Dès l’enfance, il est obsédé par les chiffres et les affaires. À 6 ans, il revend des chewing-gums achetés en pack à ses voisins. À 11 ans, il achète ses premières actions : 3 parts de Cities Service Preferred à $38,25 l’unité. Il les revend à $40 — juste avant que le titre ne monte à $200. Première leçon sur la patience.
Adolescent entrepreneur, il livre le Washington Post avant l’aube, fait tourner des machines à sous dans des salons de coiffure, et déclarait ses impôts à 13 ans avec une montre comme déduction. À 16 ans, il a économisé l’équivalent de $53 000 en dollars actuels. Il intègre l’Université du Nebraska à Lincoln, puis tente de rejoindre Harvard Business School — rejeté. Il atterrit à Columbia, où il découvre Benjamin Graham, le père du value investing.
La règle numéro un : ne jamais perdre d’argent. La règle numéro deux : ne jamais oublier la règle numéro un. – Warren Buffett
Graham devient son mentor. Buffett lit son livre The Intelligent Investor à 19 ans et dit que c’est la meilleure chose qu’il ait jamais lue sur l’investissement. Il travaille quelques années pour Graham-Newman Corp à New York, puis retourne à Omaha en 1956 pour lancer sa propre société de gestion. Il ne quittera plus jamais le Nebraska.
Comment il en est arrivé là
La trajectoire, étape par étape
Buffett Partnership Ltd — les débuts à Omaha
À 25 ans, Buffett lance Buffett Partnership Ltd avec 7 associés et $105 000. Lui n’investit que $100. En 13 ans, il génère un rendement annuel moyen de 31,6% — contre 7,4% pour le Dow Jones. En 1969, il dissout le partenariat, estimant que le marché est trop cher pour sa méthode. Il dit à ses associés de placer leur argent dans des obligations municipales ou chez Bill Ruane (Sequoia Fund).
Berkshire Hathaway — le pivot du siècle
Buffett prend le contrôle de Berkshire Hathaway, un fabricant textile en déclin du Massachusetts. Il admet plus tard que c’était une erreur tactique — il l’avait acheté par dépit après une dispute avec le dirigeant. Mais il utilise les liquidités générées par l’assurance pour investir en bourse. C’est la naissance du modèle Berkshire : l’assurance comme machine à cash, l’investissement comme moteur de croissance.
See’s Candies — la révélation du pricing power
Berkshire acquiert See’s Candies pour $25 millions. L’entreprise génèrera plus de $2 milliards de profits en 50 ans. See’s enseigne à Buffett la notion de « pricing power » — la capacité d’une marque aimée à augmenter ses prix sans perdre ses clients. C’est ce concept qui guidera tous ses futurs investissements : Coca-Cola, American Express, Apple.
Coca-Cola — le méga-pari qui définit sa légende
Berkshire investit $1,3 milliard dans Coca-Cola. À l’époque, c’est 35% du portfolio — une concentration qui choque Wall Street. Aujourd’hui, cette position vaut plus de $25 milliards. Buffett ne vendra jamais. Il perçoit chaque année plus de $700 millions en dividendes sur un investissement initial de $1,3 milliard. Les intérêts composés à leur paroxysme.
The Giving Pledge — le don de 99%
Buffett annonce qu’il donnera 99% de sa fortune à des fondations philanthropiques, principalement la Bill & Melinda Gates Foundation. C’est le plus grand acte de philanthropie de l’histoire à l’époque. Il a depuis donné plus de $50 milliards. Ses enfants recevront suffisamment pour « faire ce qu’ils veulent mais pas assez pour ne rien faire ».
Apple — le vieux lion fait sa mue technologique
Berkshire commence à accumuler des actions Apple. Buffett, qui a toujours dit ne pas comprendre la tech, y voit une marque de consommation extraordinaire. En 2023, Apple représente 50% du portfolio de Berkshire. La position a généré des gains supérieurs à $100 milliards. En 2024, Buffett commence à réduire la position — à $300 milliards de valorisation Berkshire, la prudence s’impose.
Berkshire à $1 000 milliards — et la succession
Berkshire Hathaway dépasse $1 000 milliards de capitalisation boursière. Buffett accumule des réserves cash record — plus de $325 milliards — signe qu’il ne trouve pas d’opportunités attractives. Greg Abel est désigné successeur. À 94 ans, Buffett continue d’écrire ses lettres annuelles aux actionnaires, toujours depuis Omaha.
Ses entreprises
L’empire Berkshire et ses filiales
La holding de toutes les holdings. Berkshire détient en propre des dizaines d’entreprises (GEICO, BNSF Railroad, Berkshire Hathaway Energy, See’s Candies, Dairy Queen, Fruit of the Loom) et des participations minoritaires massives dans Apple, Bank of America, American Express, Coca-Cola et Chevron. Le modèle : utiliser les primes d’assurance comme float pour investir à long terme.
GEICO est le moteur historique du modèle Berkshire. Ses primes d’assurance génèrent un float colossal — de l’argent que Buffett investit gratuitement avant de payer les sinistres. GEICO a traversé des turbulences en 2022-2023 mais reste central dans la machine Berkshire. Buffett avait acheté ses premières actions GEICO à 20 ans, en 1951.
Burlington Northern Santa Fe Railroad transporte des matières premières, du grain, du charbon et des biens de consommation à travers 32 500 km de voies ferrées aux États-Unis. Buffett l’appelle « le meilleur investissement de sa vie ». Les chemins de fer sont impossibles à répliquer — un avantage concurrentiel structurel par excellence.
Apple est devenu le plus grand investissement de Berkshire — et l’un des plus profitables de l’histoire de l’investissement. Buffett y voit non pas une entreprise tech mais une marque de consommation avec un écosystème addictif. Les rachats massifs d’actions par Apple augmentent mécaniquement la participation de Berkshire sans que Buffett achète une seule action supplémentaire.
Mindset et philosophie
Comment il pense et prend ses décisions
Il vaut bien mieux acheter une entreprise merveilleuse à un prix correct qu’une entreprise correcte à un prix merveilleux.
– Warren BuffettLe cercle de compétence — savoir ce qu’on ne sait pas
Buffett ne cherche pas à tout comprendre. Il définit son « cercle de compétence » — les secteurs qu’il comprend vraiment — et n’investit que dedans. C’est pourquoi il a ignoré les bulles tech de 1999-2000 et de 2021, et pourquoi il n’a investi dans Apple que 40 ans après sa création. La discipline de savoir ce qu’on ignore est plus précieuse que la connaissance elle-même.
Les intérêts composés comme religion
Buffett appelle les intérêts composés « la huitième merveille du monde ». Sa fortune a été construite sur 80 ans d’accumulation, pas sur 10 ans de coups d’éclat. 99% de sa richesse a été gagnée après ses 50 ans. La patience n’est pas une vertu passive chez lui — c’est une arme active contre la short-termism du marché.
La peur et la cupidité comme signal d’entrée
Sa règle la plus célèbre : « Soyez craintif quand les autres sont cupides, et cupide quand les autres sont craintifs. » En 2008-2009, quand Wall Street s’effondrait, Berkshire investissait massivement dans Goldman Sachs, General Electric et Bank of America. Ces investissements ont rapporté des milliards. La crise est la meilleure solde de l’histoire.
Le management par la confiance — pas par le contrôle
Buffett est célèbre pour ne jamais interférer dans la gestion de ses filiales. Il achète des entreprises avec des managements excellents et leur fait confiance totalement. Ses PDG reçoivent une seule lettre par an — la fameuse « Owner’s Manual » — et n’ont ensuite aucune réunion budgétaire, aucun reporting mensuel. Cette liberté attire les meilleurs.
La simplicité comme avantage compétitif
Buffett vit dans la même maison à Omaha depuis 1958 (achetée $31 500). Il mange chez McDonald’s le matin, boit 5 Coca-Cola par jour. Cette vie simple lui permet de se concentrer sur ce qui compte : lire, penser, investir. Il estime passer 80% de son temps à lire. La complexité est l’ennemie de la clarté.
Sources de revenus
D’où vient la fortune de Berkshire
La fortune de Warren Buffett est estimée à ~$150 milliards en 2026. Elle est quasi-intégralement détenue via ses actions Berkshire Hathaway. Il ne perçoit qu’un salaire de $100 000 par an — inchangé depuis des décennies. Il n’a jamais vendu massivement ses actions Berkshire. Chaque dollar gagné a été réinvesti. Le modèle économique de Berkshire repose sur trois piliers.
Float d’assurance (GEICO, General Re, Berkshire Re)
Le float est la somme des primes d’assurance perçues avant que les sinistres soient payés. Berkshire dispose d’un float de plus de $160 milliards — de l’argent qu’il investit gratuitement. C’est la grande innovation de Buffett : utiliser l’assurance comme levier d’investissement à coût quasi nul.
Filiales opérationnelles (BNSF, BHE, industriels)
BNSF Railroad génère plusieurs milliards de profits annuels. Berkshire Hathaway Energy fournit de l’électricité à des millions d’Américains. Les filiales industrielles et manufacturières (Precision Castparts, Lubrizol, Marmon Group) génèrent collectivement des dizaines de milliards de revenus. Ces entreprises « ennuyeuses » sont le cœur du modèle.
Dividendes et plus-values (Apple, Coca-Cola, AmEx)
Le portfolio d’actions cotées génère des dividendes annuels de plusieurs milliards : Coca-Cola seul paie plus de $700 millions. Apple rachète massivement ses propres actions, augmentant mécaniquement la participation de Berkshire. Les plus-values latentes sur ces positions se comptent en centaines de milliards.
Dans quoi il investit
La logique derrière ses choix
🍎 Marques de consommation (Apple, Coca-Cola)
Buffett cherche des marques avec un « moat » — un fossé concurrentiel infranchissable. Les consommateurs ne changent pas de Coca-Cola. Ils ne changent pas d’iPhone. Ces habitudes génèrent des cash-flows prévisibles pendant des décennies.
💳 Services financiers (AmEx, Bank of America)
American Express est dans le portfolio depuis 1964. Buffett aime les entreprises financières avec des avantages de réseau. Bank of America est sa seconde plus grande position. Il a investi $5 milliards dans BofA en 2011 en pleine crise — et a multiplié par 6.
⚡ Énergie et utilities (BHE, Chevron, OXY)
Berkshire Hathaway Energy est l’un des plus grands producteurs d’énergie renouvelable aux États-Unis. Chevron et Occidental Petroleum sont des paris sur la durabilité des énergies fossiles à moyen terme. Buffett voit l’énergie comme une infrastructure permanente.
🚂 Infrastructures (BNSF Railroad)
BNSF est un monopole de fait sur ses routes ferroviaires. On ne peut pas construire un nouveau réseau ferroviaire concurrent. Buffett appelle ce type d’actif un « inevitable » — une infrastructure que l’économie ne peut pas se passer d’utiliser.
🇯🇵 Conglomérats japonais (Itochu, Marubeni…)
En 2020, Berkshire investit $6 milliards dans les 5 grands sogo shosha japonais (Itochu, Marubeni, Mitsui, Sumitomo, Mitsubishi). Ces conglomérats diversifiés se négociaient à des prix bradés. En 2024, le gain dépasse $8 milliards. Buffett a emprunté en yens pour financer l’opération — un carry trade sophistiqué.
🏦 Cash et obligations US
Buffett détient actuellement plus de $325 milliards en cash et bons du Trésor américain. C’est un signal : il ne trouve pas d’opportunités attractives aux valorisations actuelles. Le cash est aussi une arme pour saisir les crises futures, comme en 2008 ou 2020.
Ses habitudes
La journée d’un investisseur légendaire
5 journaux par matin — lire comme un métier
Buffett lit 5 à 6 journaux chaque matin (Wall Street Journal, Financial Times, USA Today, Omaha World-Herald…) et passe 80% de ses journées à lire. Rapports annuels, livres d’histoire, biographies. Après 60 ans d’accumulation de connaissances, il « pense plus vite » que ses concurrents sur les questions qu’il connaît.
McDonald’s le matin, Coca-Cola toute la journée
Buffett déjeune chez McDonald’s avec des œufs McMuffin ou des hash browns. Il boit 5 Coca-Cola par jour (Cherry Coke au bureau, Coca classique à la maison). Cette cohérence alimentaire « ennuyeuse » reflète sa philosophie : éliminer les décisions inutiles pour concentrer l’énergie mentale sur ce qui compte.
Ukulélé et poker — le loisir comme outil cognitif
Buffett joue du ukulélé depuis des décennies et pratique régulièrement le bridge (il joue en ligne avec Bill Gates). Le bridge est un jeu de probabilités et de gestion de l’incertitude — exactement la compétence centrale d’un grand investisseur. Loisir et travail sont indissociables chez lui.
La même maison depuis 1958 — la frugalité comme choix
Buffett vit toujours dans sa maison d’Omaha achetée $31 500 en 1958 (valeur actuelle estimée ~$1,4 million). Il n’a pas de yacht, pas de jet privé personnel (il utilise le jet de Berkshire). Cette frugalité n’est pas une contrainte — c’est une décision consciente d’allouer son capital à des usages plus productifs.
Les lettres annuelles — 60 ans de sagesse distillée
Depuis 1965, Buffett écrit chaque année une lettre aux actionnaires de Berkshire. Ces lettres sont gratuites, publiques, et considérées comme les textes les plus instructifs sur l’investissement et le management jamais écrits. Elles ont formé des générations d’investisseurs. La clarté d’expression reflète la clarté de pensée.
Le déjeuner de charité — $3,4 millions pour une heure
Pendant 21 ans, Buffett a vendu aux enchères un déjeuner avec lui pour des œuvres caritatives. Les enchères ont atteint jusqu’à $3,46 millions pour une heure de conversation. Total collecté : plus de $53 millions pour GLIDE, une organisation caritative de San Francisco. La valeur de la sagesse, mise à prix par le marché.
Ses livres de référence
Les textes qui ont formé sa pensée
Buffett dit que c’est le meilleur livre sur l’investissement jamais écrit. Il l’a lu à 19 ans et sa vie en a été transformée. Graham y pose les fondements du value investing : acheter des actions comme des parts d’entreprise, pas comme des tickets de loterie ; utiliser la « marge de sécurité » ; ignorer M. Marché quand il est irrationnel.
Voir sur Amazon →La bible technique du value investing. Buffett l’a lue plusieurs fois. Ce livre lui a appris à analyser les bilans comptables, à évaluer les actifs tangibles, et à distinguer la valeur intrinsèque du prix du marché. Il est à l’analyse financière ce que les Éléments d’Euclide sont à la géométrie.
Voir sur Amazon →Buffett a suivi un cours Dale Carnegie à 21 ans et dit que c’est le diplôme le plus important de sa vie (il a mis le certificat dans son bureau, pas son diplôme universitaire). Apprendre à communiquer, à convaincre, à négocier — des compétences aussi précieuses que l’analyse financière pour construire Berkshire.
Voir sur Amazon →Le recueil de la sagesse de son partenaire de 60 ans. Munger a transformé Buffett : de pur value investor (acheter des choses très bon marché) à quality investor (acheter des entreprises excellentes à prix raisonnable). Ce livre compile les « mental models » que Munger utilisait pour éviter les erreurs de jugement — une bibliothèque de biais cognitifs à éviter.
Voir sur Amazon →Ses plus grandes erreurs
Ce qu’il regrette publiquement
Berkshire Hathaway textile — « la pire erreur de ma vie »
Buffett a acheté Berkshire Hathaway par vengeance après une dispute sur le prix de rachat des actions avec son PDG. C’était un fabricant textile en déclin dans une industrie condamnée par la concurrence asiatique. Il a finalement fermé les opérations textiles en 1985. Son calcul : s’il avait mis l’argent ailleurs dès le début, il aurait $200 milliards de plus aujourd’hui.
Dexter Shoe — une acquisition payée en actions Berkshire
En 1993, Berkshire acquiert Dexter Shoe Company pour $433 millions… payés en actions Berkshire. L’entreprise s’effondre rapidement face à la concurrence des chaussures asiatiques. Mais le pire : les actions Berkshire utilisées pour payer valent aujourd’hui plus de $8 milliards. Une double perte — l’entreprise ET la valeur future des actions données.
Google et Amazon — les opportunités ratées
Buffett admet avoir raté Google et Amazon. Il utilisait Google Ads pour GEICO et voyait ses dépenses publicitaires exploser — signal évident que Google monétisait ses utilisateurs mieux que quiconque. Même chose pour Amazon : il regardait Jeff Bezos construire un empire sans investir. Il explique ces ratés par son cercle de compétence trop étroit en tech.
Precision Castparts — surpayé $37 milliards
En 2016, Berkshire acquiert Precision Castparts (pièces aéronautiques) pour $37 milliards — la plus grande acquisition de son histoire. La pandémie de 2020 effondre le secteur aérien. Berkshire dévalue l’actif de $11 milliards en 2020. Buffett reconnaît publiquement avoir payé trop cher sur la base de prévisions trop optimistes.
Son avantage concurrentiel
Ce que personne d’autre ne peut répliquer
L’horizon temporel infini — Berkshire n’a jamais besoin de vendre
Un fonds de private equity a un horizon de 5-7 ans. Un fonds mutualisé subit des rachats en crise. Berkshire n’a pas de date de liquidation, pas d’investisseurs qui paniquent, pas de margin calls. Cette permanence du capital permet d’acheter pendant les crises et de tenir pendant des décennies. C’est structurellement impossible à répliquer pour la plupart des investisseurs institutionnels.
Le float d’assurance — $160 milliards de levier gratuit
Le float d’assurance est du levier gratuit — de l’argent que Berkshire peut investir sans payer d’intérêts. Sur 60 ans, Berkshire a eu un float à coût négatif (les opérations d’assurance étaient profitables), ce qui signifie qu’il était payé pour investir avec l’argent des autres. C’est l’avantage structurel le plus rare de l’histoire de la finance.
La réputation — les meilleures entreprises viennent à lui
Quand un entrepreneur veut vendre son entreprise tout en préservant sa culture, son équipe et son indépendance, il appelle Berkshire. Pas parce que Berkshire offre le meilleur prix — mais parce que Buffett tient ses promesses, ne revend pas, ne restructure pas, ne licencie pas. Cette réputation de 60 ans lui amène des deals qu’il ne pourrait pas trouver autrement.
La discipline émotionnelle — 60 ans sans paniquer
Buffett a traversé 1962, 1973-74, 1987, 2000-02, 2008-09, 2020. À chaque fois, il a acheté pendant que les autres vendaient. Cette discipline n’est pas naturelle — elle se construit sur une philosophie solide et une confiance dans son analyse. La plupart des investisseurs savaient quoi faire en 2009 ; seuls quelques-uns l’ont fait.
80 ans d’accumulation de connaissances — le « database » Buffett
Buffett a lu des milliers de rapports annuels depuis ses 10 ans. Sa base de données mentale des entreprises, des industries, des cycles économiques est incomparable. Quand il dit qu’il peut évaluer une entreprise en 5 minutes, c’est parce qu’il a déjà vu 10 000 variations du même pattern. La connaissance accumulée est un avantage qui s’amplifie avec le temps.
Les compétences qui ont fait la différence
Pas les diplômes. Les vraies compétences.
Évaluation de la valeur intrinsèque
Buffett peut estimer la valeur intrinsèque d’une entreprise rapidement et avec précision. Cette compétence — développée sur 80 ans de pratique — est sa principale arme. Il cherche la différence entre la valeur et le prix, et n’agit que quand l’écart est suffisamment large.
Lecture des avantages concurrentiels (moats)
Buffett identifie en quelques minutes si une entreprise a un « moat » durable : marque (Coca-Cola), réseau (AmEx), coût de changement (Apple), monopole naturel (BNSF). Cette compétence lui permet de ne jamais s’inquiéter de la concurrence sur ses investissements à long terme.
Communication et pédagogie financière
Ses lettres annuelles sont des chefs-d’œuvre de clarté. Buffett peut expliquer des concepts financiers complexes avec des métaphores simples. Cette compétence lui permet d’attirer les meilleurs dirigeants, de convaincre les actionnaires, et d’avoir une influence culturelle qui dépasse la finance.
Gestion du capital (allocation)
L’allocation du capital — décider où déployer chaque dollar — est selon Buffett la compétence la plus rare en entreprise. 99% des dirigeants n’ont jamais appris à allouer le capital ; ils délèguent à des banquiers. Buffett en a fait son art principal pendant 60 ans.
Sélection et rétention des dirigeants
Buffett identifie les dirigeants exceptionnels et les laisse diriger. Il a retenu des CEOs de 70, 80, 90 ans parce qu’ils étaient les meilleurs pour le job. Sa capacité à évaluer le caractère humain — l’intégrité et l’intelligence — est aussi précieuse que son analyse financière.
Patience et discipline émotionnelle
Buffett peut attendre des années — des décennies — avant d’agir. Il a tenu sa position Coca-Cola pendant 35 ans sans vendre. Cette patience pathologique, dans un monde qui récompense l’activité constante, est son avantage psychologique ultime contre des concurrents qui s’agitent.